「BS(貸借対照表)ってなに? 貸借?対照?なんか難しそう。もちろん見方・書き方もわからないし、そもそも数字が苦手…。こんな自分でも理解できるのか不安。」
こんな疑問にお答えします。
本記事の内容
・BS(貸借対照表)の仕組み
・PLとBSの関係性
・企業のBSを考えてみよう
この記事を書いている筆者は、
今回の記事と、前回の「【初心者】起業に必要な損益計算書、5分で完全マスター その①」を合わせて読んでいただくと、より理解が深まります。
このスキルが、起業や社内事業立ち上げ時に必ず役立ちますので、参考にしてみてください。
では、いきましょう!
BS(貸借対照表)とは?
その前に!
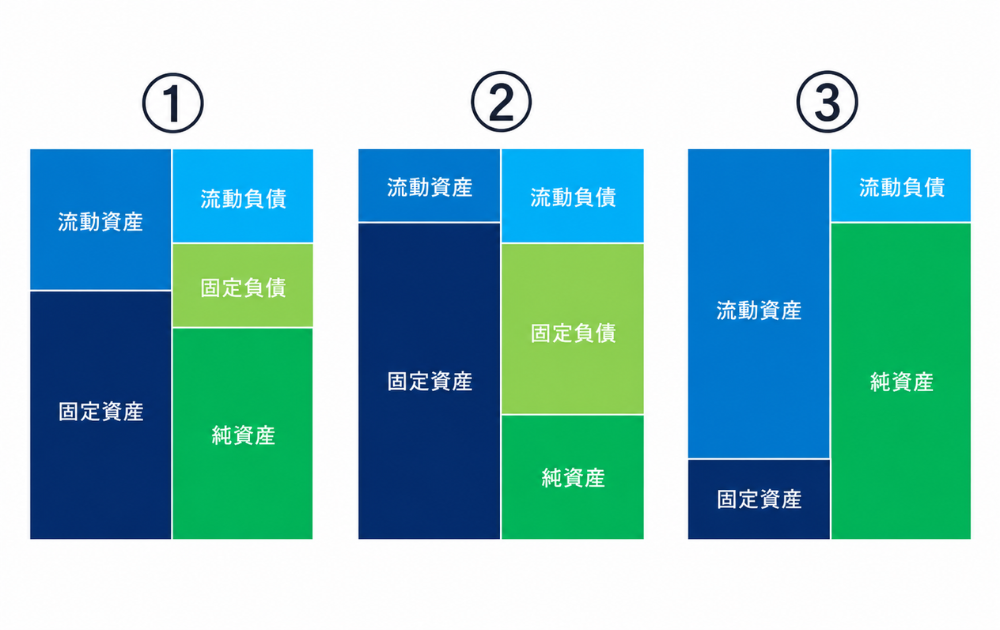
ここで突然ですが、ディズニーランドを運営している「オリエンタルランド」のBSはどれでしょうか?
この問題、最後には自分で理解して考えられるようになってますので、最後まで読んでみてください。
では、本題です。
賃借対照表(B/S:Balance Sheet)
結論から言うと、ある時点における会社の財政状態を示す書類のことで、その時点で会社にどんな財産があるか、その資金をどのように調達し、運用しているかを表します。
少し表現を変えると、、、
BS(貸借対照表)の仕組み
次に、BSの構造を理解していきましょう。
以下の図の様に、左側が「資産」。右側が「負債」「純資産」として表すことができます。
これも一気に全体を見ようとすると混乱するので、まずは左側の資産、右側の負債・純資産と分けて考え、各項目ごとに理解していくとシンプルに整理できます。
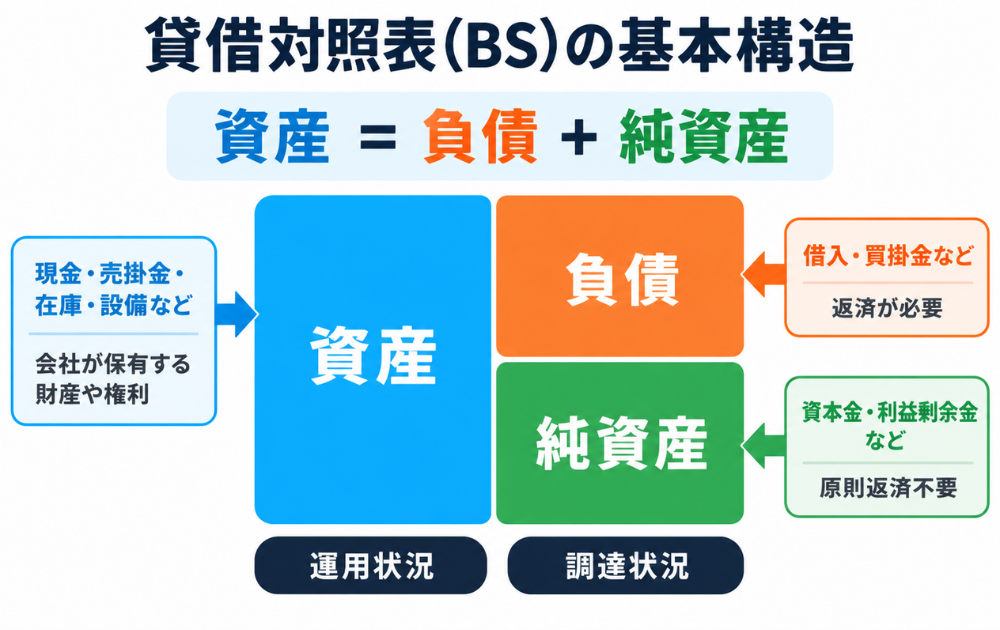
そして、左側の合計と右側の合計は必ず一致します。
これは複式簿記という記帳のルール上、当然そうなる仕組みです。
図の詳細について説明していきます。
資産(左側)
資産の中身は、2つに分けられます。
①流動資産
②固定資産
これは調達した資産を運用するという意味です。
資産を運用し、企業はお金を回収します。
その回収するスピード(期間)に応じて流動資産と固定資産と言う2つに分けられます。
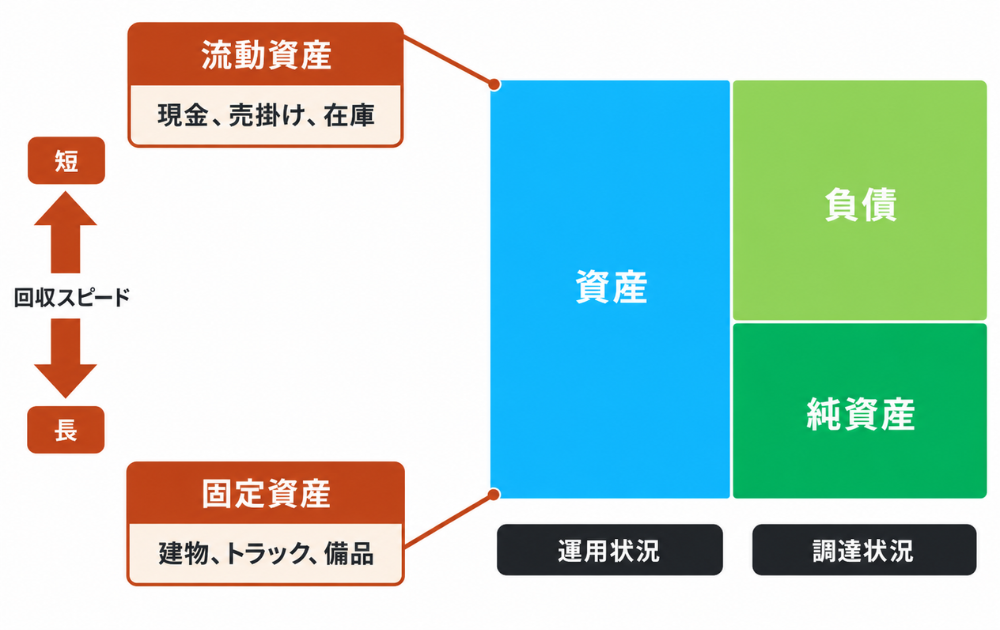
では、このスピードとは具体的にどれぐらいの期間のことを言っているのでしょうか?
1年以内に現金化・返済されるもの(在庫、売掛金、短期の借入金など)固定資産・固定負債:
現金化・返済に1年以上かかるもの(建物、車、長期の借入金など)
①流動資産
例えば、店舗を構え何か商品を50円で仕入れて100円で売るとします。
まだ売れていない商品は「在庫」として会社に残り、流動資産となります。
商品が売れると、現金や売掛金に形を変えていきます。
このように、通常の営業活動の中で比較的短期間に現金化・回収される資産を流動資産といいます。
②固定資産
例えば、10億円で建物を購入したとしても、その建物をすぐに売って10億円を回収するわけではありません。
賃貸や事業に長期間使いながら、少しずつ収入を得て投資したお金を回収していきます。
500万円で購入したトラックも同じです。
購入後すぐに500万円を回収するのではなく、何年も仕事に使いながら売上を生み、長い時間をかけて投資額を回収していきます。
このように、長期間使われ、現金化・回収までに時間がかかる資産を固定資産といいます。
負債(右上)
負債の中身も、2つに分けられます。
①流動負債
②固定負債
これは会社が事業に必要なお金を調達している状態を表します。
負債は、将来支払いや返済が必要になるお金です。
その支払いや返済までの期間に応じて、流動負債と固定負債という2つに分けられます。
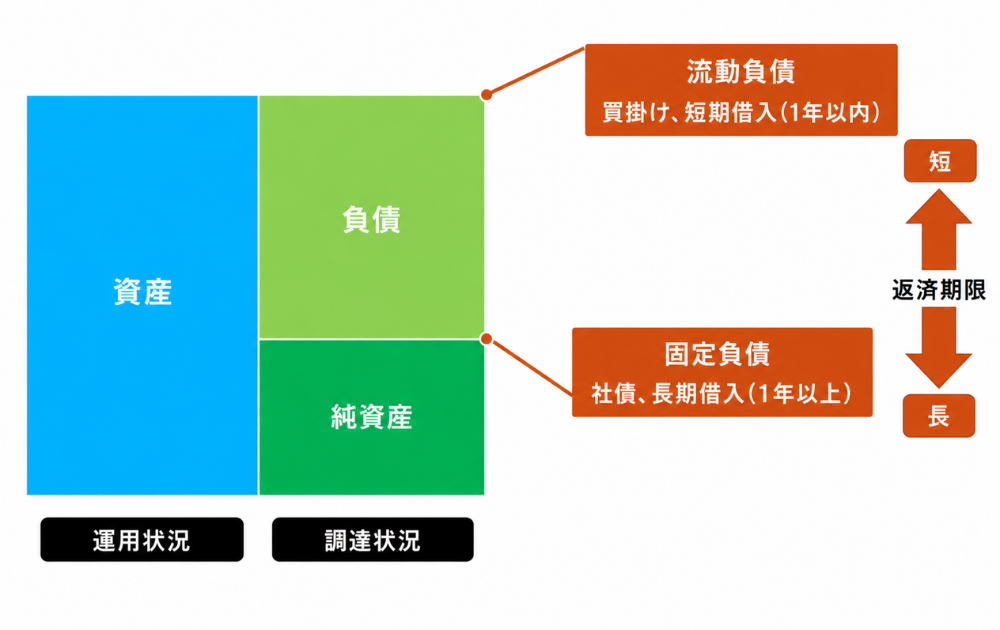
①流動負債
仕入れた商品の代金をまだ支払っていない「買掛金」や、1年以内に返済する予定の短期借入金などがあります。
これらは、比較的短い期間のうちに支払いや返済が必要になるお金です。
例えば、銀行から100万円を借りて、1年以内に返済する契約になっている場合、その100万円は流動負債として扱われます。
このように、通常の営業活動の中で比較的短期間に現金化・回収される資産を流動資産といいます。
②固定資産
例えば、工場を建てるために10億円を銀行から借りたとします。
10億円という大きな金額を1年以内にすべて返済するのではなく、数年から数十年かけて少しずつ返済していくケースがあります。
長期借入金や社債などが代表的な例です。
このように、支払いや返済までの期間が長く、原則として1年を超えて支払う負債を固定負債といいます。
純資産(右下)
純資産は、会社の元手となるお金と、これまでの利益の蓄積です。
会社設立時に出資した「資本金」(個人事業なら「元入金」)と、設立からの利益の累計である「利益剰余金」で構成されます。
資産から負債を差し引いた、返済義務のない「自己資本」とも言えます。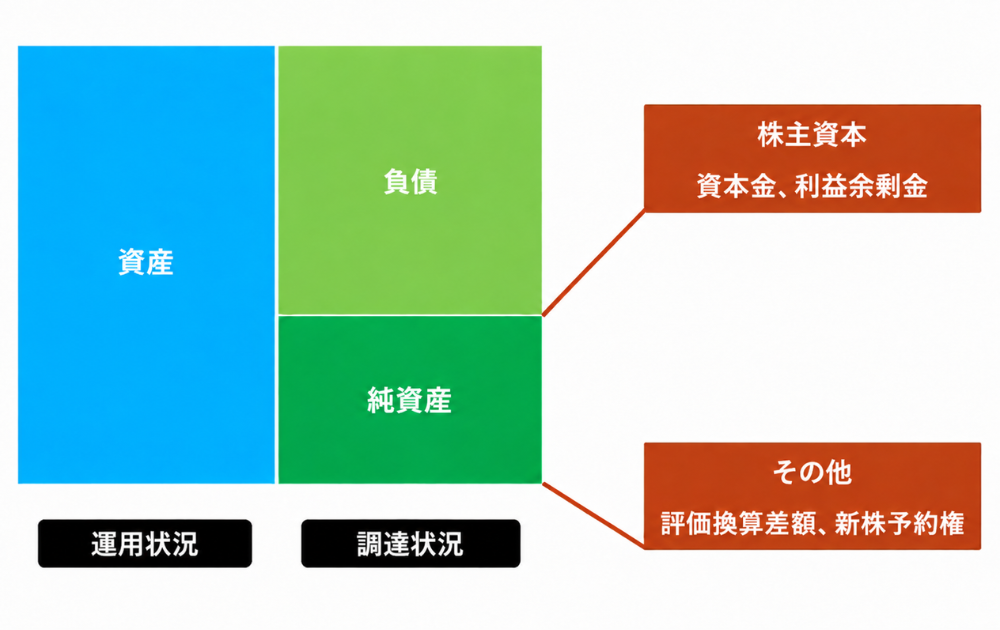
財務諸表を見るとき、まずこの純資産、特に利益剰余金に注目すると、その会社がこれまでどれだけ利益を積み上げてきたか、いわば経営の”歴史”が一目でわかります。
なお、負債が資産を上回り、純資産がマイナスになる状態を「債務超過」と呼びます。
保有する財産をすべて現金化しても借金を返しきれない状態のため、金融機関は追加融資に慎重になります。
PLとBSの関係性
そして、ここが前回のPL(損益計算書)とのつながりです。
お店を1年間営業して、PLで計算された「当期純利益」が出た場合、その利益は利益剰余金としてB/Sの「純資産」に積み上がっていきます。
逆に赤字が続くと純資産はどんどん減っていき、最終的には負債が資産を上回る「債務超過」という危険な状態になることもあります。
企業のBSを考えてみよう
お待たせしました。
冒頭での「オリエンタルランド」のBSはどれか?という問題です。
考え方は、PL同様、事業のビジネスモデルをイメージすることです。
1)ディズニーランドといえば?
・広大な土地に建物やアトラクションを保有している
・長年黒字を積み上げてきた優良企業
・純資産(利益剰余金)も多いはず
なので、固定資産の割合がかなり大きいはず。
となると、固定資産が少ないのはおかしいので、上記図の③は無くなりますよね。
2)黒字継続のため、純資産が多いはず。
財務状況が良い時は以下の図の様に見ます。
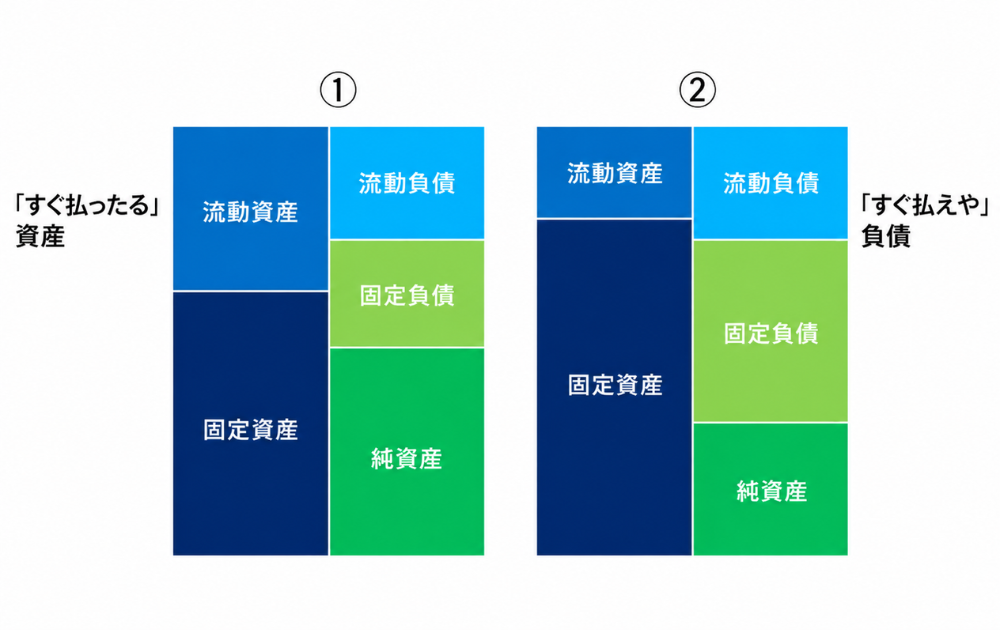
まず、②のすぐ払えや負債(返済期限が短いもの)があるのに、すぐ払ったる資産(回収スピードが短いもの)が少ないのは経営状況が良いとは言えません。
しかし、①はすぐ払えや負債より、すぐ払ったる資産の方が多いため、財務状況てきには①の方が良いと判断できます。
3)ここで一つ、考える必要があることがあります。
この「事業内容からB/Sの形を推測する」という視点に、もう1つの指標を組み合わせると、さらに会社の状態が見えてきます。
それが「流動比率」という、短期的な財務の安全性を示す指標です。
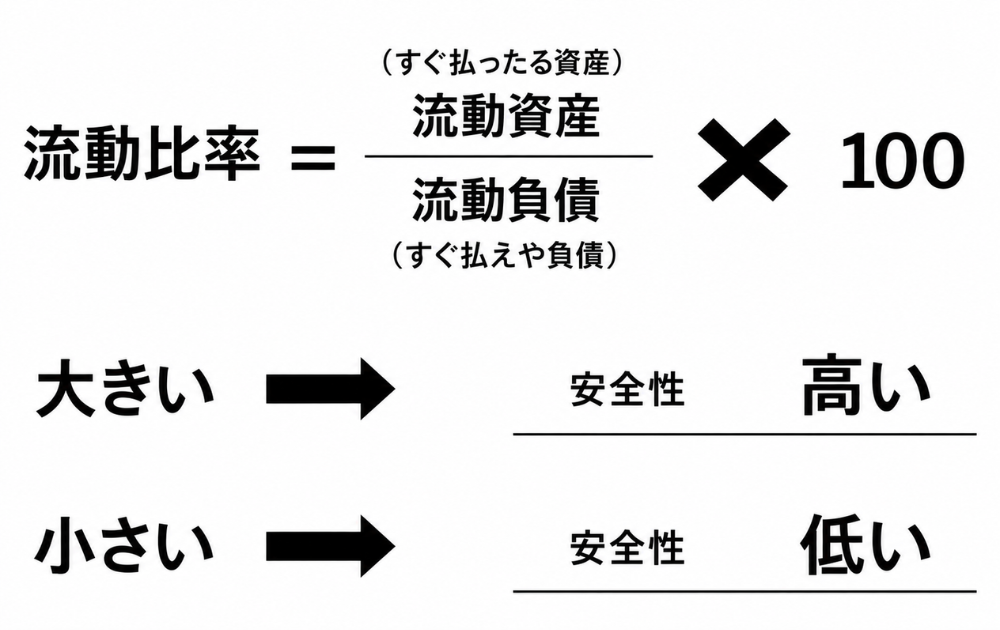
これは、1年以内に支払う必要がある負債(流動負債)に対して、1年以内に現金化できる資産(流動資産)がどれだけあるかを示すものです。
この比率が100%を下回ると、短期的な支払い能力に注意が必要とされます。
一般的な目安は、120%〜を1つの基準として見られることが多く、200%以上あれば優良水準とされています。
下記は流動比率を表したものです。
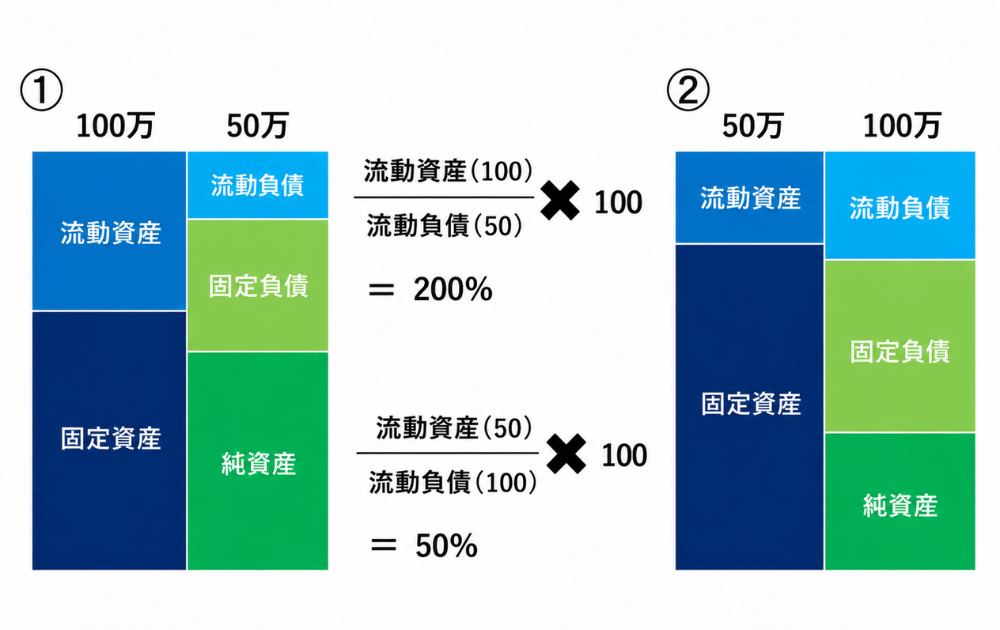
このように、①のBSの方が200%で安全性が高い。
つまり、財務状況が良いと判断できます。
さらに純資産も多いのは①なので、結果「オリエンタルランド」のBSは①と分かります。
そして、ここで一番言伝えたいこと。
それは、
例え回答が間違えていたとしても、考え方は理解できるようになったと言うことになります。
ここに一番価値があります。
まとめ
B/Sは、「どこからお金を集めて、何に変えたか」という視点で見れば、誰でも読めるようになります。
今日、ぜひやってみてほしいことがひとつあります。
自分の事業、あるいはこれから始めようとしている事業について、「今どれだけの自己資金があり、何にいくら使う予定か」を、資産・負債・純資産の3つに分けて紙に書き出してみてください。
次回は、実際に手を動かしてB/Sを自分の手で作ってみる「実践編」をお届けする予定です。
今回は以上です。
コメント