「PL(損益計算書)ってなに? 損益?計算?なんか難しそう。もちろん見方・書き方もわからないし、そもそも数字が苦手…。こんな自分でも理解できるのか不安。」
こんな疑問にお答えします。
本記事の内容
・PL理解は投資判断にも使える
・PL理解(コーヒー店を例に解説)
・企業のPLを考えてみよう
この記事を書いている筆者は、
この記事を読めば、(PL)損益計算書を自分の言葉で説明できる状態になります。
「数字管理はもちろん、経営なんてもってのほか。」
そう思っているあなたも、ご安心ください。
現場一筋で、数字にも経営にも縁がなかった僕自身、今ではPLを理解できるようになりました。
この記事1本で、その考え方をそのままお伝えします。
損益計算書と聞いて「あ、無理」と拒否反応が出る方、なんとか理解したいという方、参考にしてみてください。
では、いきましょう!
企業の全体像が見える財務三表
大前提、今回お伝えするPL(損益計算書※以下PLと書きます。)はよく耳にする「財務三表」のうちの1つのことです。
※② ③は今回はスルーで問題ないです。
1年間の企業の「成績表」のことで、売上から費用を引いて、いくら利益が出たか(または赤字か)を示します。
決算期末時点における会社の財政状態を示す書類のことで、その時点で会社にどんな財産があるか、その資金をどのように調達し、運用しているかを表します。
③ キャッシュフロー計算書(C/S:Cash Flow Statement)
一定期間における会社の現金の増減を示す書類のことで、営業活動・投資活動・財務活動という3つの区分ごとに、お金がどのように入り、出ていったかを表します。
PL理解は投資判断にも使える
ちなみに、PLが分かる様になれば、自分が経営するだけではなく、投資判断にも使えるようになるメリットもあります。
なぜなら、企業の「状況」が読めるようになるからです。
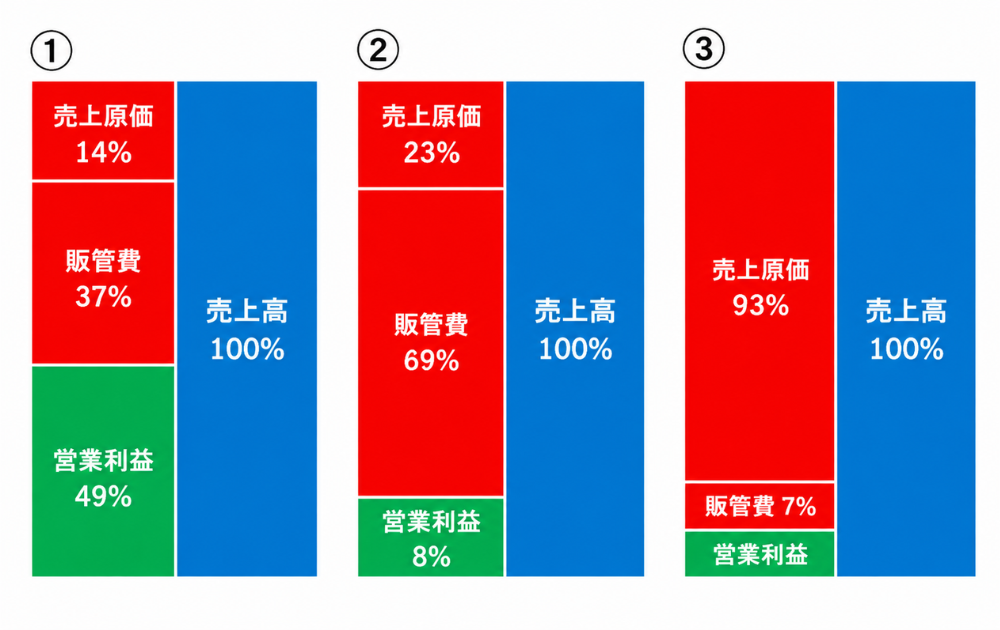
ここで、突然ですが、化粧品会社「資生堂」のPLはどれでしょうか?
今はまだ分からないと思いますので、後ほど解説します。
PL理解(コーヒー店を例に解説)
それでは、カフェ店を例に、ざっくりとした構造を理解していきましょう。
まず、PLは、売上から何を引いていくかを、4段階に分けて確認しているだけの表です。
一気に全体を見ようとすると混乱しますが、1段階ずつ「引き算」していくと、驚くほどシンプルに整理できます。
たとえば、100円のコーヒーを1杯売ったとして考えてみましょう。
こんな感じです。
数字だけ見ると複雑に感じますが、やっていることは「引く」「また引く」の繰り返し。それだけです。
①売上総利益:売上高100円 − 原価(コーヒー豆など)50円=「50円」
②営業利益:売上総利益50円 −販管費(家賃・人件費など)20円 =30円
③経常利益:営業利益30円 +営業外収益(利息など)100円 −営業外費用50円 =80円
④税引前当期純利益:経常利益80円 −特別損失(設備の故障など)50円 =30円
売上総利益
本業の利益(売上高から売上げ原価を差し引いて算出)
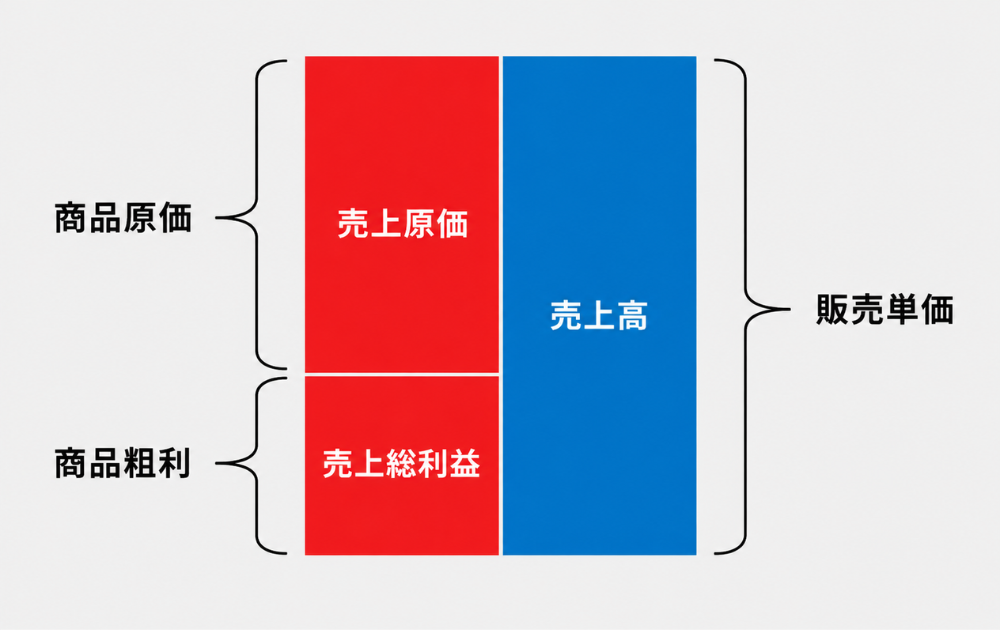
【解説】
コーヒーの販売が本業。
単純にコーヒーを売ってその対価にお金を払って貰ったのものが「売上げ」、コーヒーの原価が売上原価、この差分が「売上総利益」となります。
営業利益
売上総利益から販売費と一般管理費(販管費)を差し引いて算出
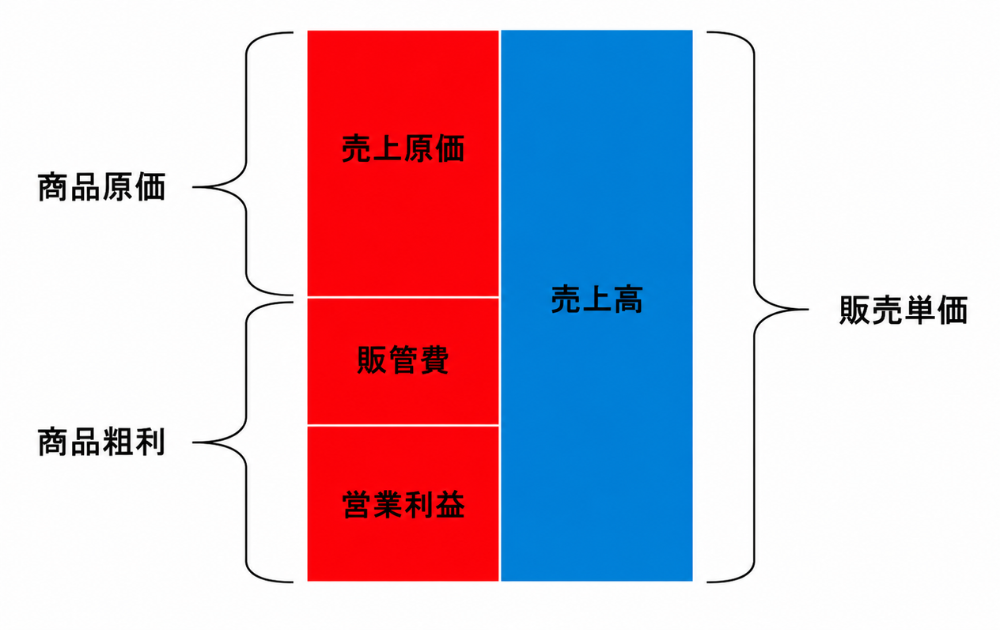
【解説】
コーヒーを売るための費用。
人件費、店舗の賃料、広告費などの商品を販売するための間接的なコスト。
経常利益
本業で獲得した利益に本業以外で獲得した収益と費用を加算して算出
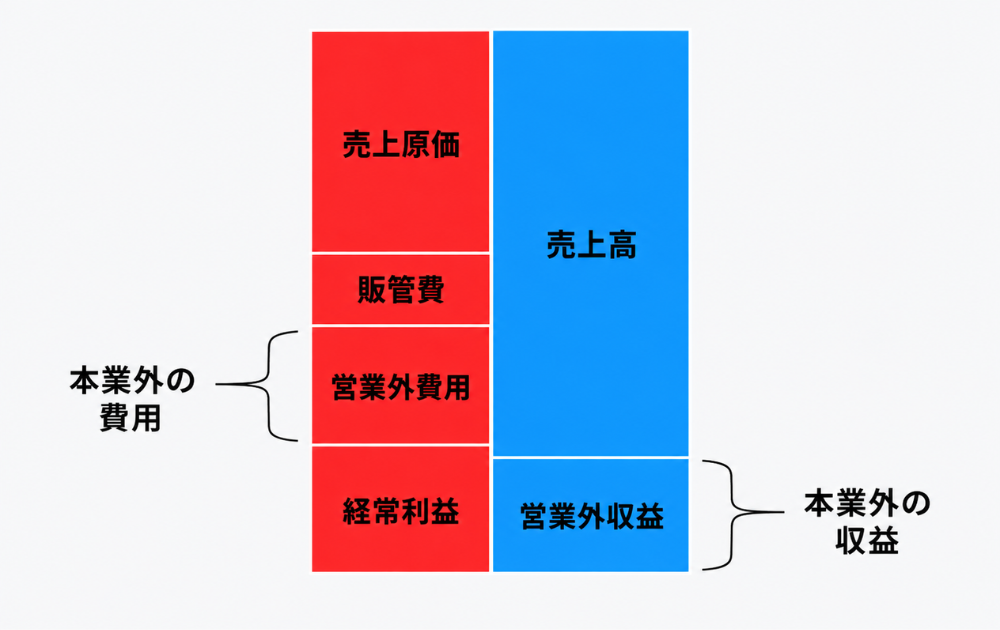
【解説】
イベントスペース利用、レッスン料など。
例)株の売買、利息収支など=本業以外での収益・費用を合わせたもの。
税引前当期純利益
当期に発生した全ての事象を加味した利益
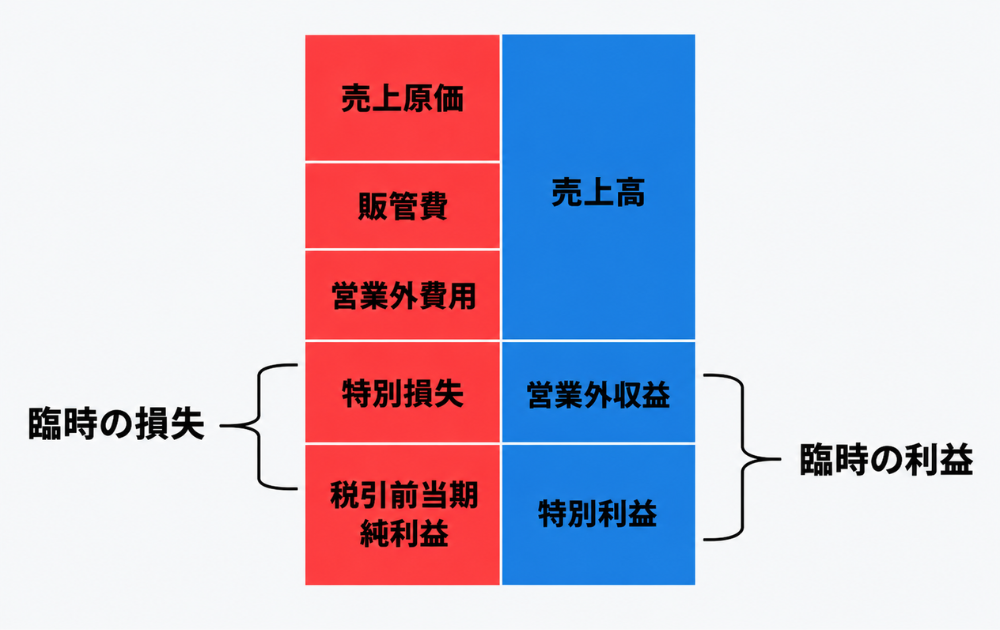
【解説】
毎月ではなく「単発的」「突発的」な損益。
例)キッチン故障、店舗の売却などの突発的な損益を加算して算出。
そして、最終的にこの税引前当期純利益から法人税、住民税、などの税金を引いたものが「当期純利益(最終利益)」となります。
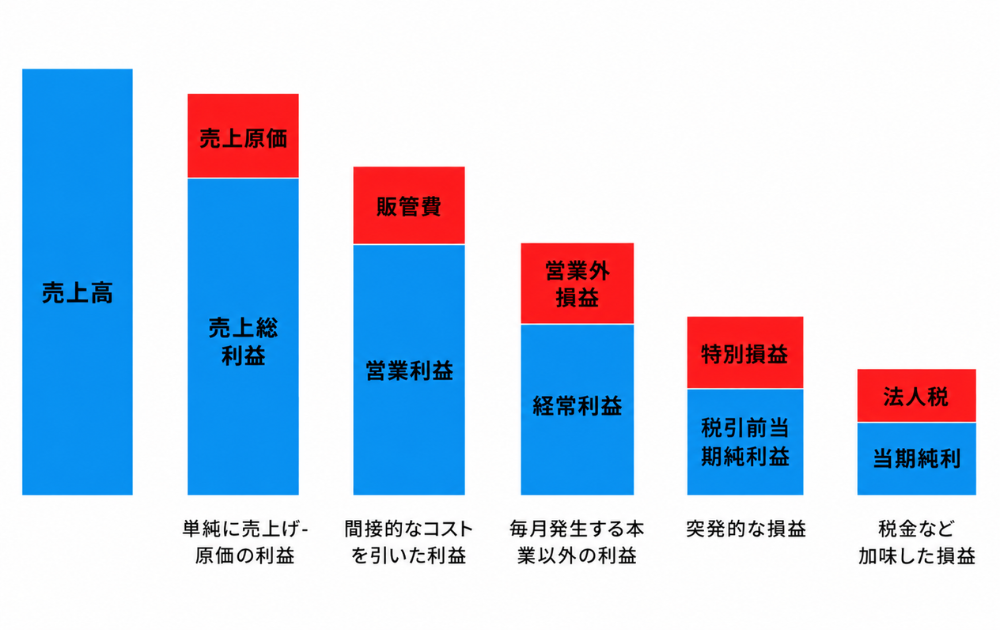
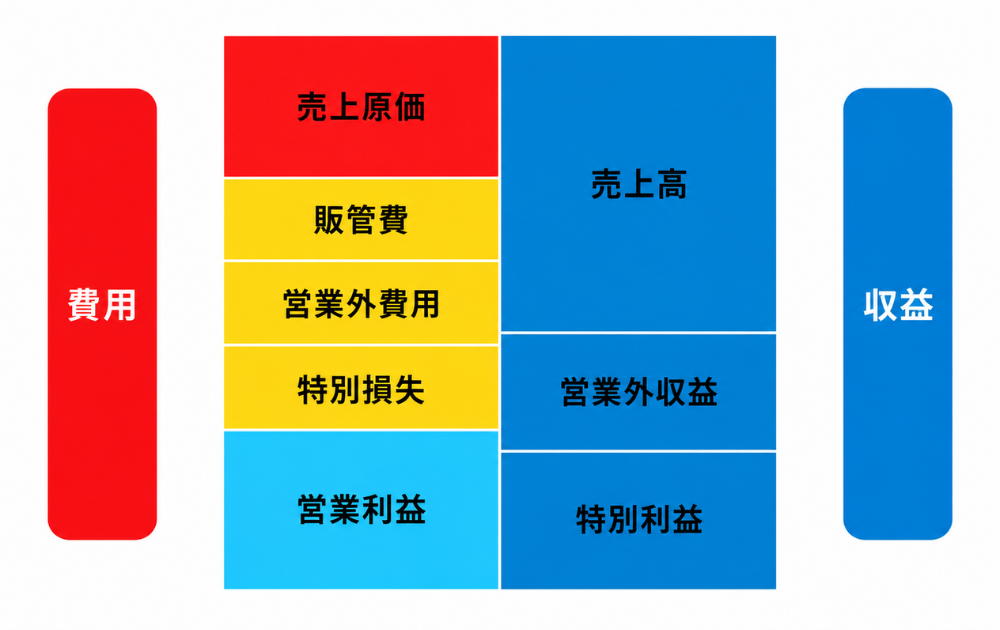
まとめるとこんなイメージです。
企業のPLを考えてみよう
お待たせしました!
冒頭での化粧品会社「資生堂」のPLはどれか?という問題です。
上記までを読んで、理解した前提で下記をイメージしてみてください。
まずは、資生堂のビジネスモデルをイメージします。
・化粧品の原価は安いかな?
・全国のデパートに美容部門を配置してる
・CMで女優が多く宣伝してる
・メーカーの利益率ってこんな高いかな?
などなど、これを上から順に当てはめていき、消去法で考えていきます。
正解は、②が資生堂となります。
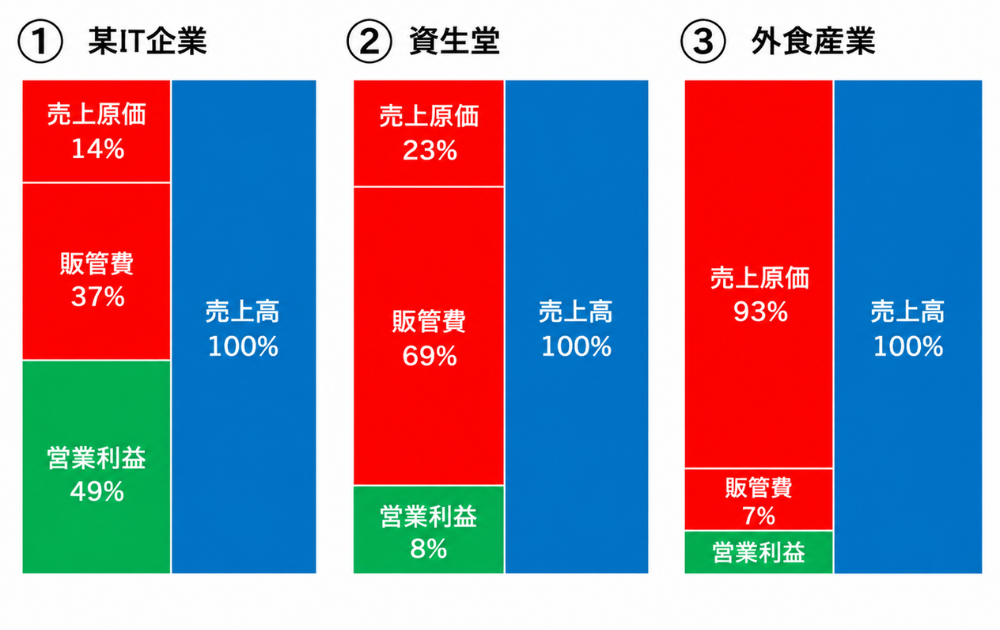
このようにPLの前提理解と企業のビジネスモデルなどを考えていくと、おおよそこの表を見ただけで見えてくると思います。
まとめ
PLは、専門知識がなくても「引き算の繰り返し」として捉えれば、誰でも読めるようになります。
今日、ぜひやってみてほしいことがひとつあります。
自分がこれから始める事業、あるいは今関わっている事業の数字を、この4段階に当てはめて紙に書き出してみてください。
それだけで、決算書を見たときの「拒否反応」が、少しずつ薄れていくはずです。
次回は、実際に手を動かしてPLを自分の手で作ってみる「実践編」をお届けする予定です。
今回は以上です。
コメント